 freebirdcapital
Ein Multiplikator verdichtet eine Bewertung in eine Zahl: schnell zu berechnen, leicht zu vergleichen. Genau darin liegt das Risiko. Hinter jedem KGV stecken Annahmen über Wachstum, Risiko und Zins, die man nicht sieht, wenn man nur die Zahl anschaut. Multiplikatoren sind Werkzeuge in einem Werkzeugkasten, keine Urteile.
Was das KGV misst
Kehrwert: Gewinnrendite = Gewinn je Aktie ÷ Aktienkurs = 1 ÷ KGV
Ein KGV von 15 heißt: Ich zahle das Fünfzehnfache des aktuellen Jahresgewinns. Für einen Controller liegt die Übersetzung nahe — bei gleichbleibendem Gewinn ist das KGV die Amortisationsdauer in Jahren. Wichtig ist, welcher Gewinn gemeint ist: der des letzten Jahres, eine Prognose für das nächste, berichtet oder um Sondereffekte bereinigt. Zwei KGV sind nur vergleichbar, wenn sie denselben Gewinn meinen.
Die Gewinnrendite: das KGV in Prozent
Aussagekräftiger als das KGV selbst ist oft sein Kehrwert. Die Gewinnrendite lässt sich direkt mit dem risikolosen Zins vergleichen — und zeigt, wie viel Wachstum der Preis bereits voraussetzt.
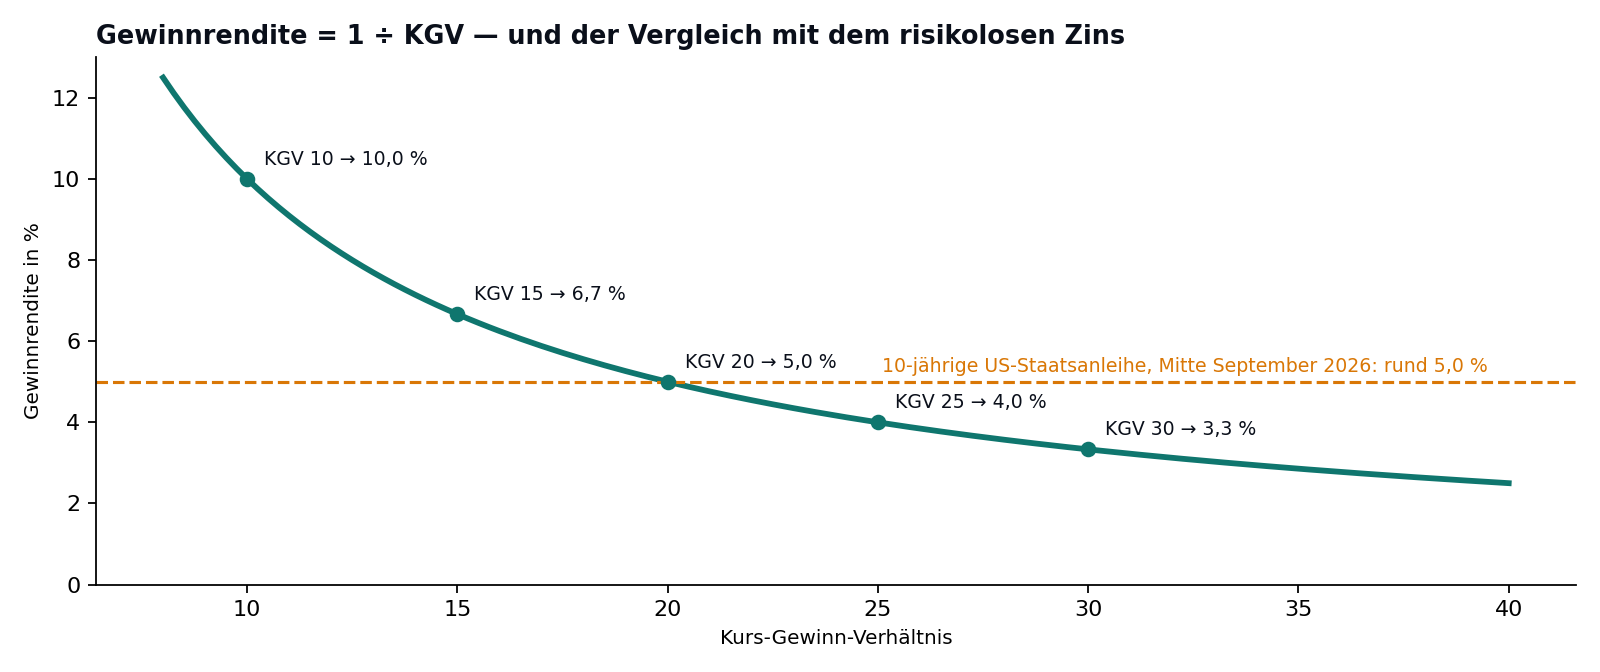
Bei einer Anleiherendite von rund 5 % liegt die Schwelle bei einem KGV von 20: Darüber verdient die Aktie heute weniger als die sichere Anleihe und muss den Rückstand über Wachstum aufholen. Das ist kein Verbot, aber eine klare Frage an jede Bewertung: Wie viel Wachstum ist im Preis schon enthalten? Woher der Zins in dieser Rechnung kommt, beschreibe ich im Artikel zur Zinskurve.
- Der Gewinn wächst, der Kupon nicht. Die Anleihe zahlt zehn Jahre lang denselben Betrag; ein Unternehmen kann seinen Gewinn mit der Inflation und darüber hinaus steigern. Eine Gewinnrendite knapp unter dem Anleihezins schließt eine Aktie deshalb nicht aus — sie verlangt nur, dass das Wachstum tatsächlich kommt.
- Verdient ist nicht ausgeschüttet. Beim Anleger kommen Dividende und Kursgewinn an, nicht der Gewinn selbst. Der einbehaltene Teil ist nur so viel wert, wie das Unternehmen damit verdient — das misst die Kapitalrendite (ROIC).
- Nominal gegen real. Der direkte Vergleich ist als „Fed-Modell“ bekannt und umstritten: Die Anleiherendite enthält die erwartete Inflation, die Gewinnrendite eher nicht. In Phasen hoher Inflation lässt er Aktien deshalb zu teuer erscheinen. Als grobe Orientierung taugt er, als Kaufregel nicht.
Deshalb rechnet der Fairer-Wert-Rechner mit einem Aufschlag auf den Zins, einer Obergrenze von KGV 15 und dem erwarteten Wachstum — und nicht allein mit dem Kehrwert des Zinses.
Welcher Gewinn? Das gemischte KGV
Das KGV auf den letzten Jahresgewinn veraltet mit jedem Monat, das KGV auf die Schätzung des laufenden Jahres beruht auf einer Prognose. Ein gemischtes KGV verbindet beides: Mit jedem Monat nach dem Geschäftsjahresende verschiebt sich die Gewinnbasis um ein Zwölftel vom letzten Ist-Gewinn zur aktuellen Schätzung. Sechs Monate nach Jahresende zählen beide zur Hälfte. So bleibt die Kennzahl über das Jahr vergleichbar, ohne sich ganz auf Analystenschätzungen zu verlassen. Der Fairer-Wert-Rechner rechnet genau so.
Woher die 15 kommen: Graham-Dodd, Lynch und FAST Graphs
Die 15 gehen auf Benjamin Graham und David Dodd zurück. Für den defensiven Anleger nannte Graham im Intelligent Investor als Obergrenze den 15-fachen Durchschnittsgewinn — bei diesem Preis erwirbt man rund 6,7 % des Kaufpreises als Gewinn. Für wachstumsstarke Unternehmen ergänzte Peter Lynch die Regel KGV = Wachstumsrate, also ein PEG (KGV ÷ Wachstum in %) von 1: Ein KGV von 20 bei 20 % Wachstum gilt als fair.
F.A.S.T. Graphs von Chuck Carnevale verbinden beides zur orangen Linie, dem durch die Gewinne gerechtfertigten Wert: bis 5 % Gewinnwachstum die Graham-Formel 8,5 + 2 × Wachstum (höchstens 15), bis 15 % die Graham-Dodd-Formel (GDF) mit KGV 15, darüber KGV = Wachstumsrate (im Fairer-Wert-Rechner höchstens 20). Daneben steht eine zweite, blaue Linie: das Normal-KGV, zu dem der Markt die Aktie im betrachteten Zeitraum meist bewertet hat — ich nehme dafür immer die letzten 10 Jahre, einen vollen Konjunkturzyklus. Welche Linie gilt, entscheidet der Anleger — die Grafiken sollen den fairen Wert sichtbar machen, nicht vorschreiben. Bei Immobiliengesellschaften rechnet FAST Graphs mit FFO statt Gewinn, weil Abschreibungen auf Gebäude den Bilanzgewinn verzerren.
Diesen Maßstab übernehme ich und ergänze ihn um den Zins: Die 15 sind ein Deckel, kein Boden. Bei hohem Zins sinkt der faire KGV auf 100 ÷ (risikoloser Zins + Aufschlag) — bei 5 % Anleiherendite und 2,5 Punkten Aufschlag auf 13,3. Der Fairer-Wert-Rechner bietet alle Wege an: zinsbezogen (meine Vorgabe), GDF 15 / KGV = Wachstum wie bei FAST Graphs, das Normal-KGV und eine eigene Zahl — und zeigt orange und blaue Linie nebeneinander.
Graham-Dodd (GDF): 5 € × 15 = 75,00 €
Wachstumsformel 1962: 5 € × (8,5 + 2 × 8) = 122,50 €
zinsbereinigt 1974: 122,50 € × 4,4 ÷ 5,0 = 107,80 €
zum Vergleich, zinsbezogen: 5 € × 13,3 = 66,67 €
Warum die Werte so weit auseinanderliegen: Die GDF belohnt Wachstum zwischen 5 und 15 % bewusst nicht — sie ist der vorsichtige Maßstab. Die Wachstumsformel aus dem Intelligent Investor setzt für ein Unternehmen ohne Wachstum ein KGV von 8,5 an und gibt jedem Prozentpunkt Wachstum zwei KGV-Punkte; sie unterstellt dabei stillschweigend den Zins ihrer Zeit. Graham hat sie deshalb 1974 selbst angepasst: mal 4,4 (die Rendite erstklassiger Unternehmensanleihen, als er die Formel aufstellte) geteilt durch die aktuelle AAA-Rendite. Der Rechner setzt dafür ersatzweise den Referenzzins ein. Graham selbst nannte die Formel eine Veranschaulichung, keine verlässliche Bewertung.
Alle diese Regeln taugen als Plausibilitätsprüfung, nicht als Bewertung. Sie setzen voraus, dass das Wachstum anhält, und sie ignorieren, wie viel Kapital es kostet. Ein Unternehmen, das 10 % wächst und dafür jeden verdienten Euro reinvestieren muss, ist weniger wert als eines, das dasselbe Wachstum mit der Hälfte schafft — der Unterschied steckt in der Kapitalrendite.
Wo das KGV in die Irre führt
- Zyklische Unternehmen: Das KGV ist am niedrigsten, wenn die Gewinne ihren Höhepunkt erreichen — also oft kurz vor dem Rückgang. Hier helfen Durchschnittsgewinne über einen Zyklus.
- Sondereffekte: Ein Verkaufsgewinn oder eine Abschreibung verzerrt den Jahresgewinn. Erst bereinigen, dann rechnen.
- Verluste: Ein negatives KGV ist bedeutungslos; dann tragen nur Umsatz- oder Cashflow-Größen.
- Verschuldung: Zwei Unternehmen mit gleichem KGV können sehr unterschiedlich riskant sein. Das Verhältnis von Unternehmenswert zu EBIT berücksichtigt die Schulden mit.
Die übrigen Werkzeuge im Kasten
| Multiplikator | Formel | Sinnvoll bei |
|---|---|---|
| KCV | Kurs ÷ operativer Cashflow je Aktie | hohen Abschreibungen, wenn der Gewinn die Zahlungskraft unterzeichnet |
| KUV | Kurs ÷ Umsatz je Aktie | Verlustphasen und jungen Unternehmen — nur mit Blick auf die Marge |
| KBV | Kurs ÷ Buchwert je Aktie | Banken und anlageintensiven Betrieben; schwach bei immateriellen Werten |
| EV/EBIT | Unternehmenswert inkl. Schulden ÷ operatives Ergebnis | Vergleichen unterschiedlich finanzierter Unternehmen |
Kein Multiplikator reicht allein. Ich vergleiche jede Zahl mit der eigenen Historie des Unternehmens und mit direkten Wettbewerbern, und ich nutze sie als Einstieg in die Frage, die am Ende zählt: Welche künftigen Gewinne bezahle ich mit diesem Preis?
Grundlagen: B. Graham: The Intelligent Investor und Security Analysis (ursprüngliche Bewertungsformel, 1974 zinsbereinigt in The Decade 1965–1974); P. Lynch: One Up on Wall Street; C. Carnevale: The Interpretation of the Earnings and Price Correlated F.A.S.T. Graphs; A. Damodaran: The Dark Side of Valuation; Anleiherendite nach Federal Reserve H.15 (FRED-Reihe DGS10), Stand Ende Oktober 2026.