 freebirdcapital
Über lange Zeiträume folgt der Kurs einer Aktie den Gewinnen des Unternehmens. Wer langfristig Erfolg haben will, braucht deshalb zwei Dinge: ein Unternehmen, dessen Gewinne wachsen, und einen Kaufpreis, der dieses Wachstum nicht schon vorwegnimmt. Fehlt eines davon, hilft das andere wenig.
Woraus sich die Rendite zusammensetzt
Die Rendite einer Aktie über viele Jahre lässt sich in drei Quellen zerlegen: das Wachstum des Gewinns je Aktie, die Dividende und die Veränderung der Bewertung — also ob der Markt am Ende mehr oder weniger für einen Euro Gewinn bezahlt als beim Kauf.
Die ersten beiden Quellen liefert das Unternehmen, die dritte der Anleger selbst — durch den Preis, den er bezahlt. Genau daraus ergeben sich die zwei Schlüssel.
Der erste Schlüssel: ein fairer Preis
Als Referenz für einen fairen Preis dient mir ein Kurs-Gewinn-Verhältnis um 15 — als Obergrenze: Bei hohem Zinsniveau liegt mein Maßstab darunter (siehe Fairer-Wert-Rechner). Das entspricht einer Gewinnrendite von 6,7 % — ein Wert, den ein solides Unternehmen dauerhaft erwirtschaften kann. Der langfristige Durchschnitt des US-Marktes liegt je nach Zeitraum und Gewinndefinition in derselben Größenordnung. Für Unternehmen mit deutlich höherem Wachstum gilt eine zweite Faustregel: Ein KGV in Höhe der erwarteten Wachstumsrate ist noch fair (mehr dazu im Beitrag zum Kurs-Gewinn-Verhältnis).
Beides sind Maßstäbe, keine Naturgesetze. Sie verhindern aber den häufigsten Fehler: einen Kauf, der sich nur rechnet, wenn der Markt das Unternehmen auch in zehn Jahren noch so teuer bezahlt wie heute.
Der zweite Schlüssel: wachsende Gewinne
Der einzige dauerhafte Grund, eine Aktie zu besitzen, ist der Gewinn, den das Unternehmen für seine Eigentümer erwirtschaftet. Aus ihm werden Dividenden bezahlt, und sein Wachstum trägt den Kurs. Ein niedriges KGV allein genügt deshalb nicht: Ein Unternehmen ohne Gewinnwachstum bleibt oft zu Recht billig.
Was der Einstiegspreis aus demselben Unternehmen macht
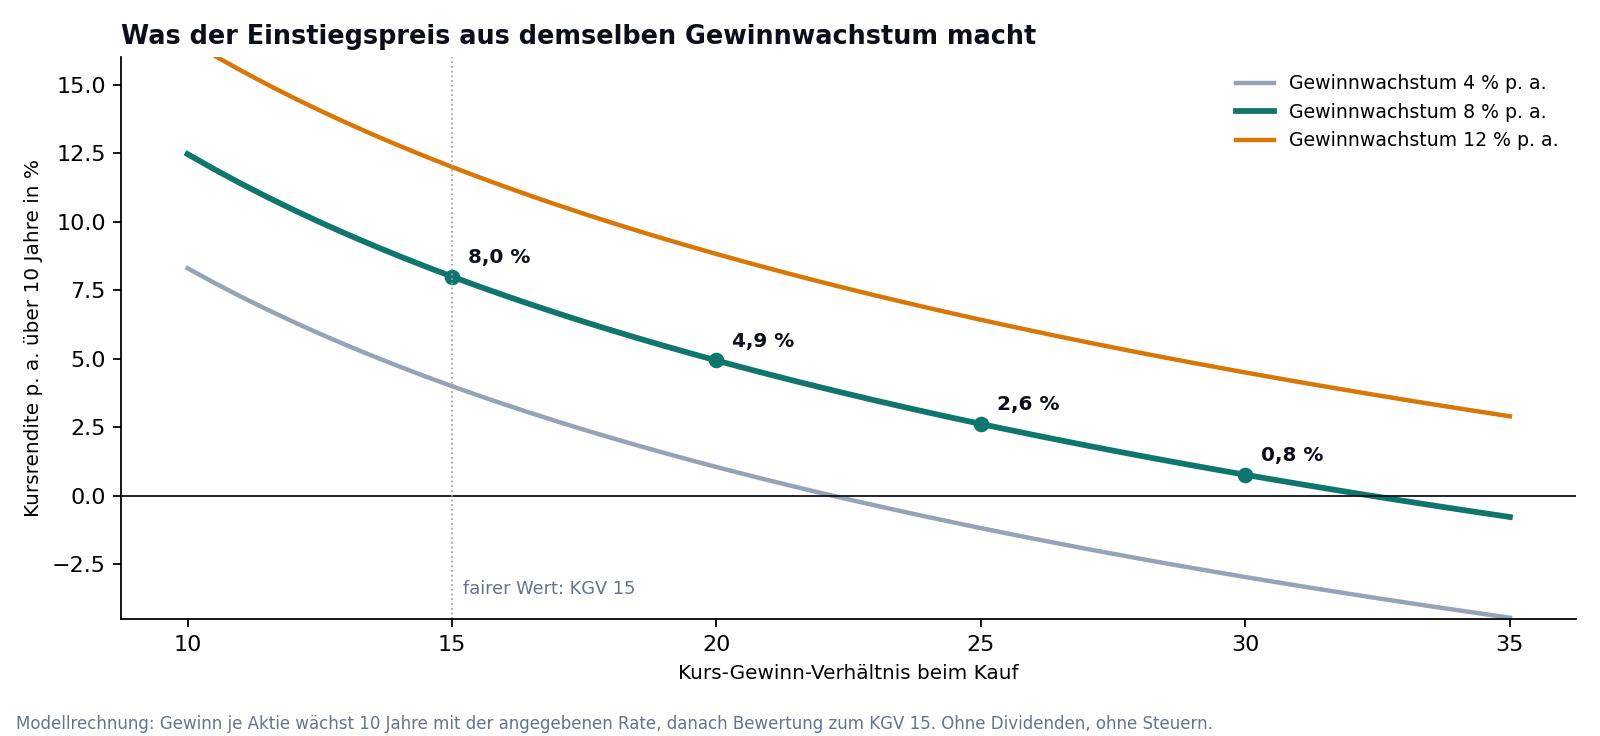
Ein Unternehmen verdient heute 5 € je Aktie, der Gewinn wächst zehn Jahre lang um 8 % im Jahr auf 10,79 €. Am Ende bewertet der Markt es zum fairen KGV von 15, also mit 162 €. Verändert wird nur eines: der Preis, zu dem ich heute einsteige.
| KGV beim Kauf | Kaufpreis | 4 % Wachstum | 8 % Wachstum | 12 % Wachstum |
|---|---|---|---|---|
| 15 (fair) | 75 € | 4,0 % | 8,0 % | 12,0 % |
| 20 | 100 € | 1,1 % | 4,9 % | 8,8 % |
| 25 | 125 € | −1,2 % | 2,6 % | 6,4 % |
| 30 | 150 € | −3,0 % | 0,8 % | 4,5 % |
Dasselbe Unternehmen, dasselbe Wachstum — und eine Rendite zwischen 8 % und 0,8 % im Jahr. Wer zum doppelten fairen Preis kauft, braucht zehn Jahre, nur um die Überbewertung abzubauen. Umgekehrt zeigt die untere Linie die Falle des vermeintlich Billigen: Bei schwachem Wachstum hilft selbst ein fairer Preis nur begrenzt.
Im Werk ist das dieselbe Rechnung wie bei einer Maschine: Der Kaufpreis ist die Anschaffungsauszahlung, der Gewinn je Aktie der Rückfluss. Wer zu viel bezahlt, drückt die interne Verzinsung — ganz gleich, wie gut die Maschine ist. Mehr zu dieser Logik im Artikel zur Kapitalrendite (ROIC).
Was ich daraus für mich ableite
- Erst die Qualität, dann der Preis — aber beides, ohne Ausnahme.
- Einen fairen Wert vor dem Kauf aufschreiben, damit der Kurs nicht nachträglich zum Maßstab wird — der Fairer-Wert-Rechner rechnet genau diese Tabelle für eigene Zahlen.
- Wachstumsannahmen konservativ ansetzen — die Rechnung verzeiht einen zu hohen Preis schlechter als ein etwas langsameres Wachstum.
Grundlagen: B. Graham, D. Dodd: Security Analysis; historische KGV-Reihe des S&P 500 nach R. Shiller (multpl.com). Modellrechnung mit eigenen Zahlen.